Pagos con el celular y billeteras digitales: guía básica para empezar seguro
Qué es una billetera digital, cómo añadir tu tarjeta paso a paso y cómo pagar con el celular de forma segura desde el primer día.
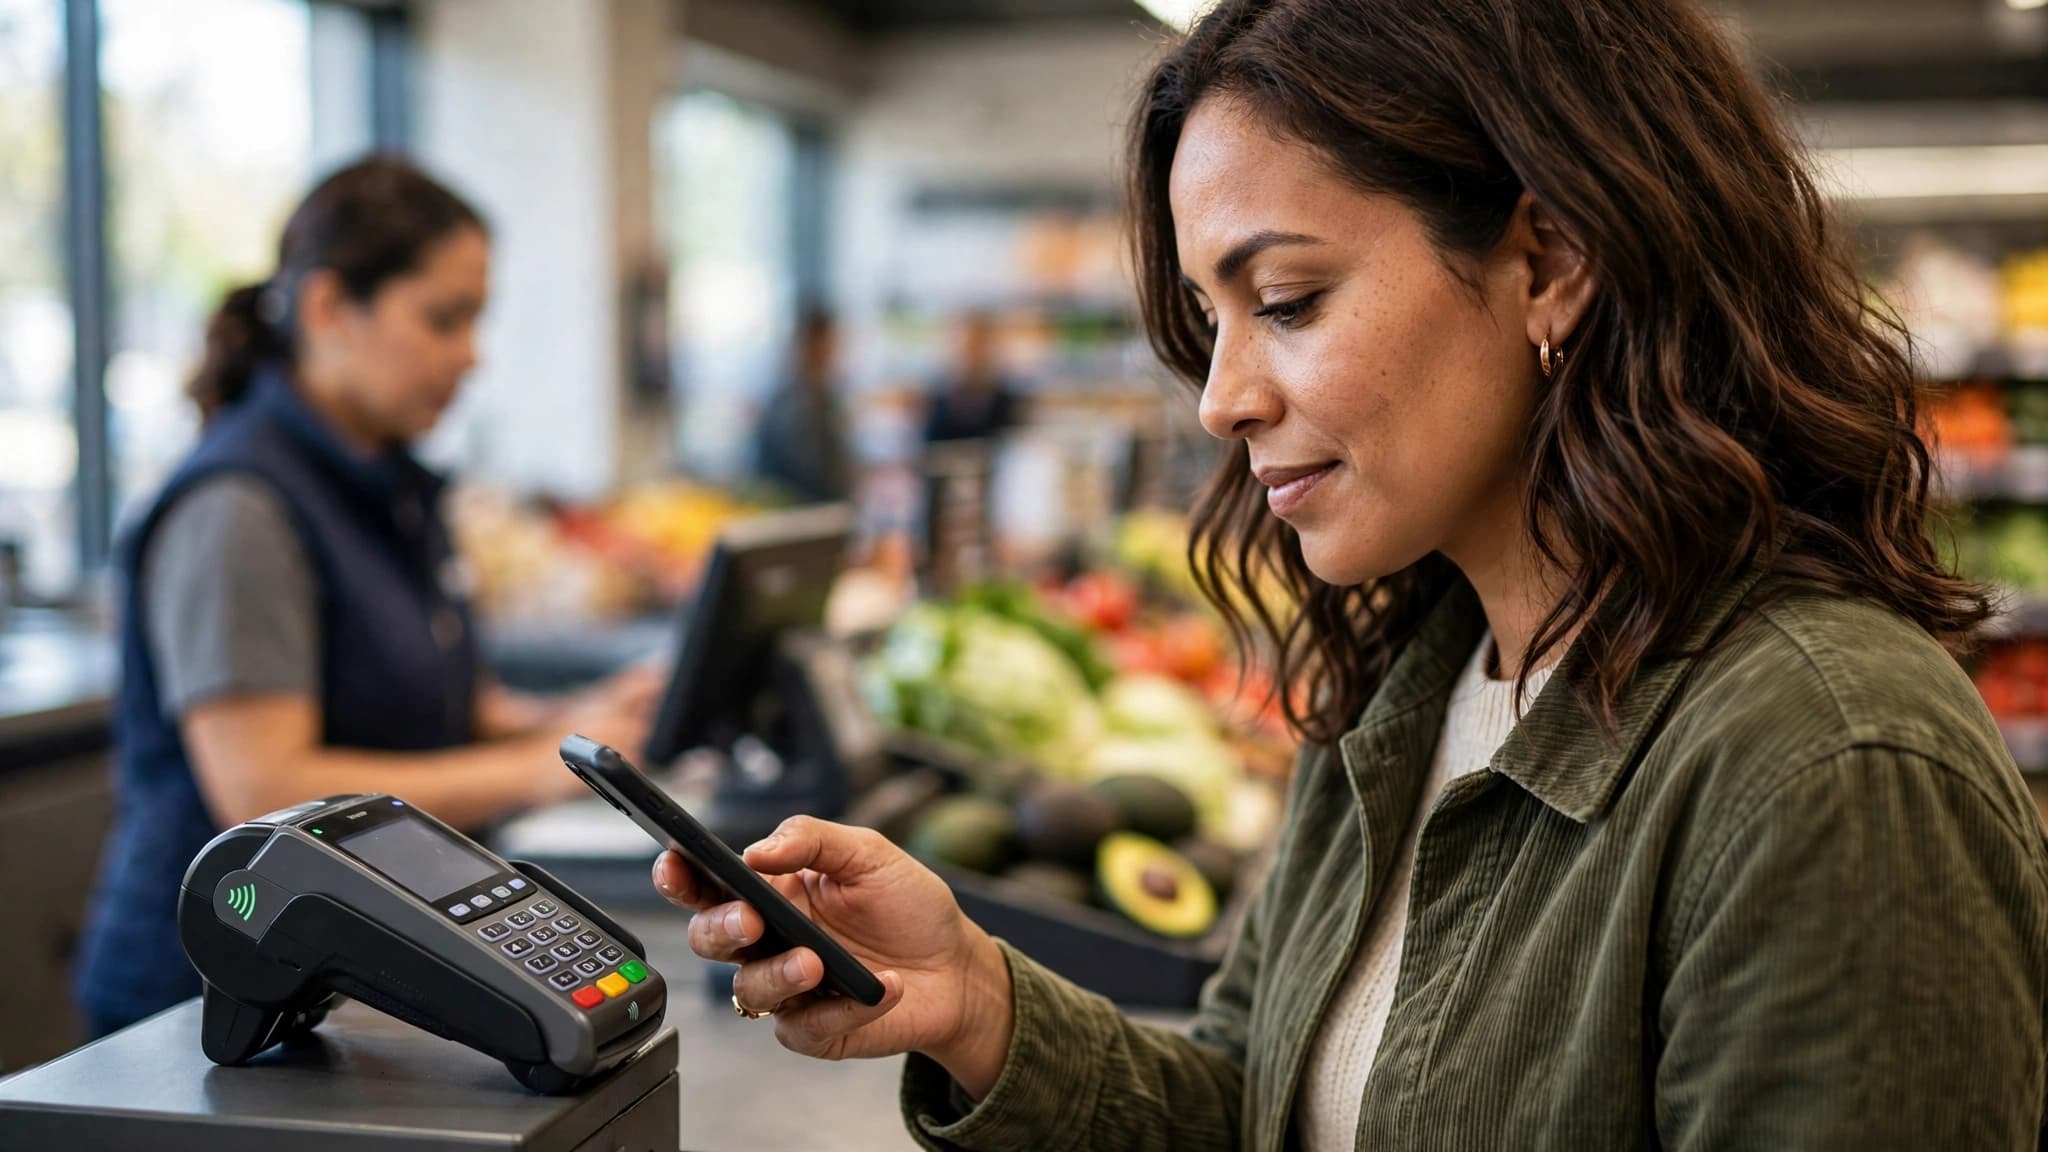
Foto de portada generada con inteligencia artificial para ilustrar esta guía.
Contenido
La primera vez que uno de nuestro equipo pagó con el teléfono fue en un colmado, por un café y un pan, con más vergüenza que confianza. Acercó el aparato a la maquinita, sonó un pitido cortito y la cajera dijo ya, pagado, con una naturalidad que lo dejó descolocado. Esperaba un trámite y fue más rápido que buscar menudo en el bolsillo.
Esa rapidez es justo lo que vende la billetera digital, pero también lo que asusta la primera vez. Si el dinero no se ve, ¿dónde vive? ¿Qué pasa si el teléfono se pierde en un mototaxi? Vamos por partes, con los pies en la tierra de aquí, donde todavía hay negocios que solo aceptan efectivo.
Qué guarda tu teléfono cuando añades una tarjeta
No guarda una foto de tu plástico ni deja el número completo dando vueltas por el comercio. Al registrar la tarjeta, el banco y el sistema crean un identificador sustituto que vive protegido en el equipo. Cada cobro genera además un código distinto, de un solo uso, como una firma que no sirve para la compra siguiente.
En la práctica conviven dos mundos. Están las billeteras que trae el propio teléfono según su marca, pensadas para pagar acercando el aparato, y están las aplicaciones de bancos y servicios del país, algunas con pago por código cuadrado escaneado en caja. Cuál tendrás disponible depende de tu banco, de tu modelo y del comercio donde compres, por eso dos vecinos pueden vivir experiencias bien diferentes el primer día.
La puesta en marcha se hace en casa, no en la fila
Déjalo todo listo sentado en tu sala, con tu wifi y sin nadie esperando detrás de ti. Baja únicamente la aplicación oficial desde la tienda de tu sistema, agrega la tarjeta escribiendo los datos o enfocándola con la cámara, y completa la comprobación que te pida tu banco por su propio canal.
El paso que mucha gente subestima viene después: el bloqueo del equipo. Huella, rostro o un código largo y poco obvio son la llave que autoriza cada pago. Si ese candado es débil, la billetera entera hereda esa debilidad, por muy avanzada que sea su tecnología por dentro.
Cuando termines, mira en la aplicación de tu banco que la tarjeta digital aparezca activa. Si el banco no trabaja con esa billetera en particular, no es un fallo tuyo ni del teléfono. Cada entidad elige sus aliados, y quizá su propia aplicación ofrezca el pago que buscabas.
Nuestros nunca, sin excepciones
Más que una lista de consejos suaves, quédate con estos límites secos. Son los que repetimos en la familia cuando alguien estrena esta forma de pagar:
- Nunca compartas los códigos que te lleguen por mensaje para confirmar una tarjeta o un pago, aunque quien llame se presente con nombre de banco y tono muy seguro.
- Nunca registres la huella de otra persona en tu equipo ni le prestes tu código de desbloqueo para que pague algo rápido por ti.
- Nunca instales una billetera desde un enlace que te mandaron por mensaje o red social, aunque el logotipo se vea perfecto y prometa un bono de bienvenida.
- Nunca hagas el registro de una tarjeta conectado a un wifi abierto de plaza, cafetería o aeropuerto, donde no sabes quién más está mirando la red.
- Nunca ignores una notificación de cobro que no reconozcas pensando que será un error del sistema: revisa el monto en el acto y reclama el mismo día.
Te darás cuenta de un patrón: el peligro casi nunca está en el pago en sí, que va cifrado y autorizado por ti. El peligro está en entregar, por descuido o por confianza mal puesta, la llave que abre todo lo demás.
Dónde funciona ya y dónde todavía no
En supermercados, farmacias y cadenas grandes, pagar acercando el teléfono ya es rutina en caja. En negocios de barrio la foto cambia según la terminal que tengan, y hay sitios donde manda el código impreso en un papelito junto a la caja. Vale la vía que tu comercio de confianza realmente tenga instalada.
Dos límites honestos que conviene aceptar desde el principio. El primero, la batería: un teléfono apagado en el momento de pagar es una cartera vacía, así que el cargador portátil o salir con carga decente importa más de lo que parece. El segundo, la cobertura del local: hay pagos que se confirman aunque tu señal sea pobre, pero registrar tarjetas, consultar saldos y resolver un rechazo sí piden conexión decente.
Empezar de a poco también es hacerlo bien
Nuestra recomendación para el primer mes es modesta a propósito: úsala en compras chicas, en comercios donde ya conoces a la gente, y revisa en casa que cada cargo coincide con lo que pagaste. Esa práctica crea el hábito de mirar tus movimientos seguido, que es a la larga tu protección más fuerte contra cualquier cargo raro.
Y sigue llevando respaldo, tarjeta física o un poco de billete, sin vergüenza alguna. Aviso dicho a nuestra manera: esta explicación ayuda a entender y a estrenar la herramienta con prudencia, pero las condiciones exactas de tu tarjeta y de tu banco mandan sobre cualquier guía general, así que ante una diferencia de montos o un bloqueo, el canal oficial de tu entidad es el que resuelve. Empieza con poco y sin miedo, pero con las reglas claras desde el primer pitido en caja.
Preguntas frecuentes
También te puede interesar
5 apps para organizar tu dinero que sí funcionan (y son gratis)
Controla gastos, ahorra sin darte cuenta y evita deudas con estas 5 apps probadas por el equipo Vimee.
Enviar remesas con apps: qué comparar antes de elegir (comisiones, tasa y seguridad)
Antes de enviar dinero con una app, compara comisión, tasa de cambio y cuánto llega realmente. Guía responsable, sin marcas recomendadas ni promesas.
Cómo usar ChatGPT gratis desde tu celular: guía paso a paso 2026
Activa ChatGPT en tu teléfono en menos de 5 minutos, sin pagar y sin instalar cosas raras. Con ejemplos listos para copiar.